Absa Banking App

Screenshots
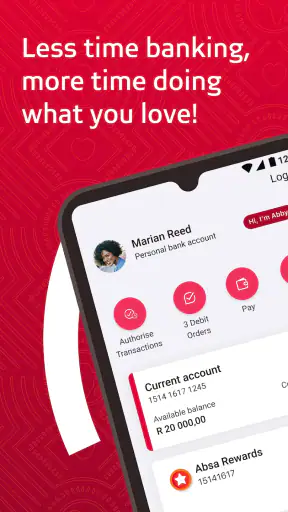
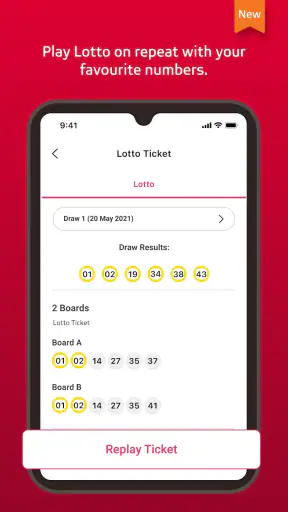
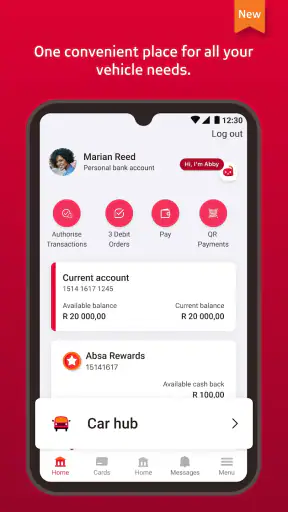
Details
- Bewertung
- 4,4
- Version
- 26.7.0 - July-Release
- Entwickler
- Absa Group Limited.
Banking unterwegs klingt zunächst einfach: App öffnen, Kontostand prüfen, Überweisung erledigen und wieder schließen. In meinem Alltag hängt die Qualität einer Banking-App aber stark davon ab, wie sie mit wechselnder Verbindung umgeht. Genau unter diesem Blickwinkel habe ich die Absa Banking App betrachtet. Sie stammt von Absa Group Limited, ist kostenlos erhältlich und richtet sich an Menschen, die ihre Bankgeschäfte regelmäßig über das Smartphone erledigen möchten.
Mein Eindruck ist insgesamt positiv, aber nicht völlig sorgenfrei. Die App wirkt wie ein Werkzeug für den täglichen Zugriff auf das eigene Banking, nicht wie eine Finanzzentrale für jede denkbare Geldfrage. Besonders praktisch ist sie, wenn ich schnell etwas nachsehen oder eine übliche Transaktion anstoßen möchte. Gleichzeitig wird deutlich, dass mobile Bankgeschäfte nicht nur von der Oberfläche abhängen. Sobald das Netz schwach ist, eine Sitzung abläuft oder ich gerade unterwegs zwischen WLAN und Mobilfunk wechsle, wird aus einem kurzen Vorgang schnell eine Situation, in der ich genauer prüfen muss.
Wie sich die App im täglichen Banking anfühlt
Die Absa Banking App gehört in den Bereich Finanzen und ist für ein breites Publikum gedacht. Die Altersfreigabe liegt bei USK ab 0 Jahren, was vor allem bedeutet, dass die Anwendung keine problematischen Inhalte im klassischen Sinn enthält. Für die tatsächliche Nutzung bleibt natürlich entscheidend, ob man bereits Kunde ist und die nötigen Zugangsdaten beziehungsweise Freigaben besitzt. Die App ersetzt kein Konto und keine Bankbeziehung, sondern bringt den Zugang zum Banking auf das Smartphone.
Absa Group Limited entwickelt die Anwendung fortlaufend weiter. Im aktuellen Stand trägt sie die Versionsbezeichnung 26.7.0 - July-Release. Auf Geräten mit Android ab Version 8.0 lässt sie sich grundsätzlich einsetzen. Das ist für viele noch verwendete Smartphones hilfreich, wobei ich bei einer Banking-App nicht nur auf die Mindestversion schauen würde. Ein aktuelles Betriebssystem, regelmäßige Sicherheitsupdates und ein geschütztes Gerät sind für mich wichtiger als die Frage, ob ein älteres Telefon die App technisch noch öffnen kann.
Die große Verbreitung spricht dafür, dass die Anwendung nicht nur für eine kleine Gruppe gedacht ist: Sie wurde bereits über 10 Millionen Mal installiert und erreicht im Durchschnitt 4,4 von 5 Punkten bei rund 174.000 Bewertungen. Solche Zahlen sind kein Beweis dafür, dass jeder Ablauf reibungslos funktioniert, sie zeigen aber, dass die App im Alltag vieler Menschen eine Rolle spielt. Ich würde sie deshalb nicht als experimentelles Zusatzwerkzeug einordnen, sondern als etablierten mobilen Zugang zum Absa-Banking.
Was mir bei einer Banking-App besonders wichtig ist, ist nicht ein spektakuläres Design, sondern die Frage: Verstehe ich jederzeit, ob eine Aktion wirklich ausgeführt wurde? Gerade bei Überweisungen oder anderen finanziellen Vorgängen darf eine unklare Rückmeldung nicht dazu führen, dass ich denselben Auftrag mehrfach absende. Bei guter Verbindung ist die Nutzung meist geradlinig. Die eigentliche Bewährungsprobe kommt später, wenn das Smartphone gerade keinen stabilen Kontakt zum Bankdienst hat.
Wenn die Verbindung zum entscheidenden Faktor wird
Ein typischer Moment: Ich stehe im Supermarkt, möchte vor dem Bezahlen kurz den Kontostand kontrollieren und habe nur ein schwaches Mobilfunksignal. Die App kann sich zwar öffnen, aber der aktuelle Kontostand ist eine Information, die von einer erfolgreichen Verbindung abhängt. Genau hier sollte man gedanklich zwischen bereits angezeigten Daten und einer neu angeforderten Aktualisierung unterscheiden. Eine alte Ansicht ist nicht automatisch ein verlässlicher Beleg für den aktuellen Stand.
Ähnlich vorsichtig bin ich bei einer Überweisung aus dem Zug oder aus einem Gebäude mit schlechtem Empfang. Wenn der Vorgang während des Sendens stockt, würde ich nicht sofort erneut tippen. Zuerst prüfe ich, ob eine Bestätigung, eine aktualisierte Umsatzanzeige oder ein anderer eindeutiger Status sichtbar ist. Erst danach entscheide ich, ob ein neuer Versuch sinnvoll ist. Dieser kleine Ablauf verhindert im Zweifel eine doppelte Zahlung und ist einer der wichtigsten praktischen Tipps für die Nutzung.
Die App ist daher besonders angenehm in Situationen, in denen ich eine stabile Verbindung habe und nicht unter Zeitdruck stehe. Zu Hause im sicheren WLAN oder unterwegs mit zuverlässigem Mobilfunk kann ich die üblichen Aufgaben konzentriert erledigen. Weniger geeignet ist sie für spontane Finanzentscheidungen an Orten, an denen das Netz ständig abbricht. Das ist nicht unbedingt ein Fehler der Anwendung, aber es verändert die Verantwortung des Nutzers: Ich muss stärker darauf achten, ob eine Aktion abgeschlossen oder nur angestoßen wurde.
Beim Wechsel zwischen WLAN und Mobilfunk würde ich ebenfalls nicht ungeduldig mehrfach aktualisieren. Ein kurzer Verbindungswechsel kann dazu führen, dass eine Seite scheinbar hängen bleibt oder eine Sitzung neu aufgebaut werden muss. In solchen Momenten ist es besser, kurz zu warten, die Anzeige bewusst neu zu laden und die Kontobewegungen zu kontrollieren, statt blind weiterzuklicken. Für mich ist das ein konkreter Unterschied zwischen einer bequemen App-Nutzung und einem riskanten Gewohnheitsablauf.
Mobile Nutzung: praktisch, aber nicht in jeder Umgebung gleich gut
Der größte Vorteil der Absa Banking App liegt für mich in der Nähe zum Alltag. Das Smartphone ist ohnehin dabei, und dadurch kann ich Bankgeschäfte erledigen, ohne erst einen Computer zu starten. Das ist besonders nützlich, wenn ich unterwegs eine Zahlung prüfen, einen Eingang kontrollieren oder eine finanzielle Entscheidung auf Basis des aktuellen Kontostands treffen möchte. Die App macht solche kurzen Prüfungen deutlich naheliegender als ein klassischer Besuch im Online-Banking über den Browser.
Gleichzeitig bringt das Smartphone eigene Schwierigkeiten mit. Ein kleiner Bildschirm verzeiht unaufmerksames Lesen weniger als ein großer Monitor. Bei Empfängerdaten, Beträgen und Bestätigungen nehme ich mir deshalb lieber einige Sekunden mehr. Wer häufig zwischen mehreren Apps wechselt, Benachrichtigungen erhält oder die Banking-App nur halb geöffnet lässt, sollte vor dem endgültigen Absenden bewusst kontrollieren, ob noch die richtige Sitzung und der richtige Vorgang angezeigt werden.
Für mein persönliches Nutzungsmuster wäre die App vor allem dann sinnvoll, wenn ich regelmäßige, überschaubare Aufgaben erledige. Dazu gehören Kontostand und Umsätze prüfen oder eine bekannte Zahlung vorbereiten. Für eine lange Finanzplanung mit vielen Dokumenten und mehreren Konten finde ich einen größeren Bildschirm grundsätzlich angenehmer. Die App kann den mobilen Teil des Bankings gut abdecken, aber sie muss nicht automatisch das beste Werkzeug für jede finanzielle Aufgabe sein.
Auch die Umgebung spielt eine Rolle. In einem privaten WLAN fühle ich mich bei einem längeren Vorgang deutlich entspannter als in einem offenen öffentlichen Netzwerk. Wenn ich unterwegs bin, vermeide ich es, eine wichtige Überweisung zwischen Tür und Angel abzuschließen. Ich suche lieber einen ruhigen Moment, in dem ich die Verbindung, den Betrag und die abschließende Rückmeldung prüfen kann. Diese Vorgehensweise ist nicht spektakulär, macht die Nutzung aber verlässlicher.
Ein weiterer praktischer Punkt ist der Akku. Eine Banking-App nützt mir wenig, wenn das Smartphone kurz vor dem Ausschalten steht und ich während einer Bestätigung plötzlich ohne Gerät dastehe. Für dringende Zahlungen plane ich deshalb nicht nur die Netzqualität, sondern auch die verbleibende Akkulaufzeit ein. Das klingt banal, ist unterwegs aber ein echter Unterschied zwischen einer erledigten Aufgabe und einem unnötigen Stressmoment.
Was ich bei Fehlern und Unterbrechungen tun würde
Bei einer Banking-App ist eine Fehlermeldung nicht bloß lästig. Sie kann bedeuten, dass eine Seite nicht geladen wurde, dass eine Sitzung beendet wurde oder dass ein Auftrag noch nicht eindeutig bestätigt ist. Ich würde deshalb nicht jede Störung gleich bewerten. Ein fehlender Kontostand bei schlechtem Empfang ist eine andere Situation als eine Fehlermeldung direkt nach dem Absenden einer Überweisung.
Mein Wiederherstellungsablauf ist bewusst vorsichtig: Zuerst prüfe ich die Verbindung, dann starte ich die App nicht hektisch mehrfach neu. Wenn die Anwendung wieder erreichbar ist, kontrolliere ich den Kontostand und die Umsätze, bevor ich eine Aktion wiederhole. Bei einem unbekannten Status würde ich außerdem die vorhandenen Hinweise in der App beachten und bei Bedarf den offiziellen Absa-Kundenservice nutzen. Wichtig ist, nicht aus Ungeduld einen zweiten Auftrag zu senden.
Das ist einer der Punkte, an denen erfahrene Nutzer einen Vorteil haben. Wer weiß, dass eine verzögerte Antwort nicht automatisch einen fehlgeschlagenen Auftrag bedeutet, handelt ruhiger. Neue Nutzer sollten sich diese Regel merken: Bei einer Unterbrechung zuerst den Status prüfen, dann erneut handeln. Diese Gewohnheit ist bei der Absa Banking App genauso wichtig wie bei jedem anderen mobilen Banking-Zugang.
Wenn die Anwendung nach einem Verbindungswechsel erneut eine Anmeldung verlangt, würde ich das nicht als unnötige Schikane betrachten. Bei Finanzdaten ist eine erneute Authentifizierung zwar unbequem, aber nachvollziehbarer als eine dauerhaft offene Sitzung. Trotzdem kann dieser Ablauf unterwegs stören, besonders wenn ich gerade keinen stabilen Empfang habe oder eine benötigte Bestätigung nicht sofort durchführen kann. Für wichtige Aufgaben plane ich deshalb lieber etwas Zeitreserve ein.
Wer die App auf einem älteren Smartphone einsetzen möchte, sollte außerdem nicht nur die unterstützte Android-Version betrachten. Entscheidend sind auch freier Speicher, ein funktionierendes Betriebssystem und aktuelle Sicherheitsaktualisierungen. Ein Gerät, das bereits bei anderen Apps langsam reagiert oder häufig Verbindungen verliert, kann das Banking-Erlebnis unnötig erschweren. In diesem Fall wäre ein besser gepflegtes Gerät wahrscheinlich die sinnvollere Verbesserung als die Suche nach einer anderen Banking-Oberfläche.
Bewusster Umgang mit mobilen Daten
Die Nutzung unterwegs muss nicht automatisch verschwenderisch sein, aber ich würde Bankgeschäfte nicht nebenbei in einer langen Sitzung erledigen. Für einen kurzen Blick auf Umsätze oder eine einzelne Zahlung reicht meist ein konzentrierter Ablauf. Ich öffne die App, erledige die konkrete Aufgabe und schließe sie anschließend wieder. Das spart nicht nur Aufmerksamkeit, sondern reduziert auch die Zeit, in der ich auf eine Verbindung angewiesen bin.
Besonders hilfreich finde ich eine feste Routine: Vor dem Öffnen entscheide ich, was ich prüfen möchte. Danach kontrolliere ich die angezeigten Daten, führe nur die notwendige Aktion aus und warte auf eine klare Rückmeldung. Wer dagegen ständig aktualisiert oder zwischen mehreren Bereichen hin und her wechselt, macht sich stärker von Netzqualität und Ladezeiten abhängig. Dieser Tipp klingt einfach, ist aber gerade bei einem begrenzten mobilen Datenvolumen sinnvoll.
Für sensible Vorgänge würde ich öffentliche WLANs möglichst meiden. Wenn ich nur den Kontostand ansehen möchte, ist die Versuchung groß, schnell ein beliebiges Netzwerk zu verwenden. Trotzdem bevorzuge ich eine vertrauenswürdige Verbindung oder warte, bis ich wieder in einer sicheren Umgebung bin. Die App selbst kann mir nicht die Entscheidung abnehmen, ob der Ort und das Netzwerk für einen finanziellen Vorgang geeignet sind.
Ein bewusster Umgang mit Daten bedeutet für mich auch, nicht jede Finanzaufgabe unterwegs zu erzwingen. Wenn die Verbindung schlecht ist, verschiebe ich eine nicht dringende Überweisung lieber. Das ist ein klarer Trade-off: Die mobile Verfügbarkeit ist praktisch, aber sie sollte nicht dazu führen, dass ich unter ungünstigen Bedingungen unkonzentriert handle. Für reine Informationsabfragen kann die App unterwegs sehr hilfreich sein; für zeitkritische Zahlungen brauche ich dagegen einen stabileren Rahmen.
Für wen die Absa Banking App gut passt
Ich sehe die App vor allem bei Absa-Kunden, die ihr Banking regelmäßig über das Smartphone erledigen möchten. Sie passt zu Menschen, die kurze Vorgänge bevorzugen und ihren Kontostand oder ihre Umsätze nicht ausschließlich am Computer prüfen wollen. Auch wer häufig unterwegs ist, kann von diesem direkten Zugang profitieren, solange die Verbindung zuverlässig genug ist und die Person bei Unterbrechungen sorgfältig vorgeht.
Weniger passend ist sie für Menschen, die grundsätzlich keine Bankgeschäfte auf dem Smartphone erledigen möchten. Wer lieber jedes Detail auf einem großen Bildschirm kontrolliert oder viele Finanzdokumente gleichzeitig vergleicht, wird mit dem klassischen Browser-Banking wahrscheinlich entspannter arbeiten. Auch Nutzer mit sehr instabiler Verbindung sollten mobile Transaktionen nicht als alleinige Lösung einplanen. Die App kann den Zugang erleichtern, aber sie kann keine schlechte Netzabdeckung in eine stabile Verbindung verwandeln.
Im Vergleich zum üblichen Online-Banking im Browser punktet die App durch die niedrigere Einstiegshürde im Alltag. Das Smartphone ist schnell zur Hand, und kurze Prüfungen fühlen sich direkter an. Der Browser bleibt für mich trotzdem überlegen, wenn ich lange Formulare, mehrere Konten oder umfangreiche Unterlagen nebeneinander betrachten möchte. Eine allgemeine Finanz-App wiederum kann für Ausgabenübersichten über verschiedene Banken hinweg interessanter sein, ersetzt aber nicht automatisch den direkten Zugang zum Absa-Konto. Hier entscheidet also der Zweck: Kontozugriff und Bankvorgänge sprechen für die Absa-App, übergreifende Planung eher für spezialisierte Alternativen.
Dass die Anwendung kostenlos angeboten wird, macht den Einstieg unkompliziert. Dennoch würde ich vor der Installation prüfen, ob mein Gerät die Mindestanforderung von Android 8.0 erfüllt und ob das Betriebssystem noch ordentlich gepflegt wird. Die Altersfreigabe ab 0 Jahren sagt wenig über die praktische Eignung aus; wichtiger sind ein sicher eingerichtetes Smartphone, verantwortungsvoller Umgang mit Zugangsdaten und eine Verbindung, der ich bei einem Finanzvorgang vertraue.
Mein Urteil zur Verbindung im Banking-Alltag
Nach meiner Einschätzung ist die Absa Banking App eine überzeugende mobile Ergänzung für das tägliche Absa-Banking, solange ich ihre netzabhängigen Momente realistisch einplane. Ihre Stärke liegt nicht darin, jede Situation unabhängig von der Umgebung zu lösen, sondern darin, gewöhnliche Bankaufgaben bequem auf das Smartphone zu bringen. Dass Absa die Anwendung kontinuierlich um weitere Funktionen erweitert, passt zu diesem Ansatz: Sie soll ein wachsender, regelmäßig genutzter Zugang bleiben.
Mein wichtigster Rat lautet, Statusmeldungen und Kontobewegungen ernst zu nehmen. Bei stabiler Verbindung ist der Ablauf angenehm direkt. Bei schlechtem Empfang sollte ich dagegen nicht mehrfach auf dieselbe Schaltfläche tippen, sondern erst prüfen, ob der Vorgang bereits verarbeitet wurde. Für mich ist das der entscheidende praktische Unterschied zwischen einer guten und einer sorglosen Nutzung.
Mit ihrer kostenlosen Bereitstellung, der breiten Geräteunterstützung ab Android 8.0 und der hohen Zahl an Installationen ist die App für viele Absa-Kunden eine naheliegende Wahl. Ich würde sie Freunden empfehlen, die unterwegs regelmäßig den Überblick behalten und bekannte Bankaufgaben erledigen möchten. Wer dagegen fast ausschließlich am Desktop arbeitet, komplexe Finanzplanung braucht oder häufig in Gebieten ohne verlässliche Verbindung unterwegs ist, sollte den Browserzugang oder einen späteren, besser geeigneten Zeitpunkt bevorzugen.
Unterm Strich bleibt mein Urteil klar: Die Absa Banking App macht mobiles Banking praktisch, aber sie belohnt Aufmerksamkeit. Sie ist am besten, wenn Komfort und eine stabile Verbindung zusammenkommen. Wer diese Grenze kennt, Unterbrechungen ruhig behandelt und vor dem erneuten Absenden den Status kontrolliert, bekommt einen nützlichen täglichen Zugang statt einer Quelle unnötiger Unsicherheit.


